奶价风波一触即发 生鲜乳收购价格上涨的深层逻辑与未来走势
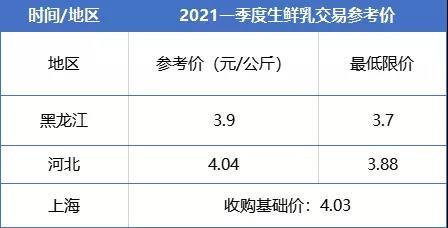
国内生鲜乳收购市场暗流涌动。多地奶农反映,合同外收购价出现小幅抬头,部分乳企再现“抢奶”苗头。“奶价风波一触即发”并非空穴来风,它折射出供给端收缩与需求端季节性回暖的短期碰撞,也预示着新一轮周期正在酝酿。未来生鲜乳价格还会涨吗?答案并非简单的“是”或“否”,而需从供给、需求、成本及政策四个维度动态审视。
一、供给端:奶牛存栏调减,产能去化形成支撑
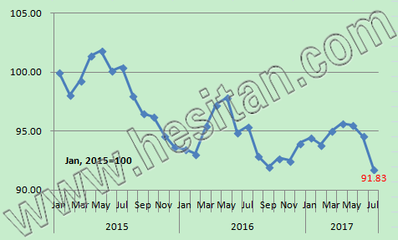
过去两年,原料奶阶段性过剩导致奶价持续低迷,养殖端亏损面扩大,加速了中小牧场的退出。据农业农村部监测,2024年以来全国奶牛存栏量同比小幅下滑,成母牛存栏降幅更为明显。热应激导致的夏季单产下降叠加部分产区提前淘汰低产牛,使得三季度生鲜乳供给环比趋紧。供给收缩是奶价上涨的第一推力,也是市场担忧“奶价风波”的核心来源。但由于规模化牧场占比提升,产能去化相对温和,供给端尚不具备出现2013年“奶荒”级别短缺的条件。因此,供给收缩更可能推动价格温和反弹,而非非理性暴涨。
二、需求端:季节性备货与结构升级共振
进入下半年,下游乳企为应对中秋、国庆及元旦春节旺季,陆续启动喷粉备货和液态奶生产计划,生鲜乳采购量季节性增加。与此随着消费信心逐步修复,巴氏奶、低温酸奶等品类保持较快增长,对优质生鲜乳的需求形成结构性支撑。需求端的回暖会放大供给偏紧的效应,导致局部地区出现阶段性“抢奶”现象。但需警惕的是,终端消费整体仍处于弱复苏通道,高价抑制消费的弹性依然存在,需求拉动力度或受制于居民购买力恢复节奏。
三、成本端:饲料价格高位波动,倒逼奶价上行
玉米、豆粕等饲料原料价格虽较2022年高点有所回落,但仍历史相对高位,叠加人工、环保及财务成本上升,生鲜乳完全成本居高不下。当前部分产区收购价已贴近成本线,养殖端挺价意愿强烈。成本传导逻辑在于:当奶价长期低于成本线,必然引发更大幅度的产能去化,历史上每轮奶价周期性上涨均以此为前提。因此,成本支撑决定了奶价的下限,也意味着未来价格易涨难跌。
四、政策端:部门协调与预警机制平抑波动
面对潜在的“奶价风波”,政策层面的调节作用不可忽视。农业农村部等相关部门已建立生鲜乳价格协调机制和奶业高质量发展意见,通过发布市场预警信息、引导合理产能、推动奶农与乳企签订长期合同等方式平抑周期波动。国家奶粉收储和喷粉补贴政策在奶价过低时能够托底市场,但在奶价上涨时同样可能释放储备库存以平抑价格。政策端的存在使得奶价难以出现单边大幅上涨的失控局面,总体上将呈现“上有顶、下有底”的运行格局。
未来走势判断:温和上行,警惕区域性波动
短期内受供给收缩与需求旺季叠加影响,生鲜乳收购价格大概率呈现温和上涨态势,四季度均价有望高于上半年。但由于规模化养殖占比提升、政策调控日益成熟以及终端消费需求掣肘,奶价不具备重现极端行情的基础。区域性、阶段性供需错配仍可能导致“奶价风波”的局部表现,特别是北方主产省与南方消费省之间的价差可能扩大。对于养殖户而言,应理性看待价格上涨,避免盲目扩栏;对于乳企而言,则需通过合同管理和稳定供应链来平滑成本波动。未来价格路徑更可能是“稳中略涨、波动趋缓”,而非“一触即发”的失控局面。
如若转载,请注明出处:http://www.23wlo.com/product/56.html
更新时间:2026-11-07 15:28:37